Quanto se paga de imposto prestação de serviço simples?
O imposto sobre a prestação de serviço simples varia entre 6% e 33% do faturamento bruto. Esse percentual é definido de acordo com a receita bruta acumulada nos últimos doze meses, aplicando-se a alíquota correspondente à faixa em que a empresa se encontra. O cálculo do imposto é feito utilizando a alíquota efetiva, que considera a receita bruta e a alíquota nominal da faixa, além de uma parcela dedutível, ajudando a evitar variações bruscas na carga tributária.
A alíquota efetiva serve para suavizar a transição entre as faixas de faturamento, garantindo que empresas que estão próximas de uma mudança de faixa não enfrentem um aumento drástico na carga tributária.
Tabela Simples Nacional para serviços em 2026
A maioria das empresas de serviços, particularmente aquelas com menor complexidade técnica, é tributada pelo Anexo III do Simples Nacional. As alíquotas nominais deste anexo variam conforme a receita bruta acumulada, conforme disposto na tabela a seguir:
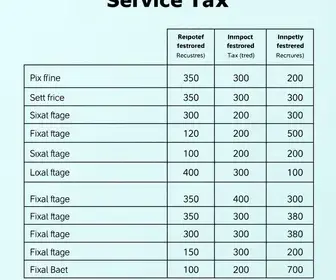
- Até R$ 180.000,00: 6,00% de alíquota.
- De R$ 180.000,01 a R$ 360.000,00: 11,20% de alíquota.
- De R$ 360.000,01 a R$ 720.000,00: 13,50% de alíquota.
- De R$ 720.000,01 a R$ 1.800.000,00: 16,00% de alíquota.
- De R$ 1.800.000,01 a R$ 3.600.000,00: 21,00% de alíquota.
- De R$ 3.600.000,01 a R$ 4.800.000,00: 33,00% de alíquota.
Na sexta faixa, os tributos ICMS e ISS são tratados de forma diferenciada, sendo pagos à parte, de acordo com os órgãos competentes.
Tributação de serviços e anexos
A tributação sobre a prestação de serviços no Simples Nacional é composta por vários tributos, que são reunidos em uma única guia. Os tributos incluem: IRPJ, CSLL, PIS, Cofins, CPP, ISS e, quando aplicável, ICMS. A distribuição desses impostos é proporcional à faixa de faturamento e ao anexo correspondente em que a empresa está classificada.
Além do Anexo III, existem outros anexos como o Anexo IV, que abrange atividades como limpeza e vigilância, e o Anexo V, que se destina a serviços de alta complexidade, com alíquotas geralmente mais elevadas. A escolha entre esses anexos depende do chamado Fator R, que relaciona a folha de pagamento ao faturamento, onde empresas com Fator R de 28% ou mais são alocadas no Anexo III.
Para aqueles no Anexo IV, é importante notar que a Contribuição Previdenciária Patronal não se encontra incluída na guia do DAS, devendo ser paga separadamente com uma guia específica. Para determinar o anexo correto, é fundamental consultar o CNAE da atividade exercida e contar com o suporte de um contador para evitar erros e complicações tributárias.
Especialista com vasta experiência em redação de artigos para sites e blogs, faço parte da equipe do site PaginasEditora.com.br na criação de artigos e conteúdos de benefícios sociais.