O que é o PIS/Pasep?
O PIS/Pasep é um benefício trabalhista pago a pessoas que atuaram com carteira assinada no setor privado ou no serviço público. Embora muita gente use o nome como se fosse um só programa, existem duas origens diferentes: o PIS, ligado aos trabalhadores da iniciativa privada, e o Pasep, voltado aos servidores públicos. Na prática, os dois seguem regras parecidas e têm como objetivo complementar a renda de quem trabalhou por um período determinado no ano-base.
Esse pagamento é conhecido por muitos como abono salarial. Ele funciona como um reforço financeiro anual e costuma ser muito aguardado por quem depende de orçamento apertado. Em alguns casos, o valor recebido pode ajudar no pagamento de contas, compras do mês, transporte, remédios ou até em uma reserva para emergências.
O benefício não é um salário extra para todo trabalhador. Ele depende de critérios definidos pelo governo, como tempo de cadastro, média salarial e quantidade de meses trabalhados no período considerado. Por isso, entender as regras é essencial para saber se há direito ao valor e quando ele pode ser sacado.
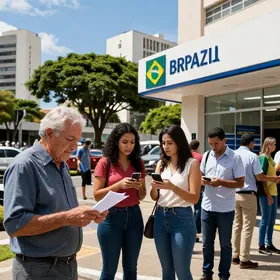
Quando o assunto é pagamento PIS/Pasep nascidos em abril, o foco costuma ser o calendário de liberação para quem faz aniversário nesse mês. Em geral, o governo organiza o pagamento por mês de nascimento, no caso do PIS, ou por número final de inscrição, no caso do Pasep, facilitando a distribuição dos recursos ao longo do ano.
Além do abono salarial, o tema PIS/Pasep também aparece em discussões sobre cotas antigas, consulta de saldo e dúvidas sobre saque. Mesmo assim, o uso mais comum hoje é o benefício anual para trabalhadores elegíveis. Saber exatamente qual tipo de pagamento está sendo falado evita confusão e ajuda no planejamento financeiro.
Quem tem direito ao pagamento?
Para receber o pagamento do PIS/Pasep, a pessoa precisa atender a vários requisitos ao mesmo tempo. Não basta ter trabalhado em algum momento; é preciso cumprir as regras do programa no ano-base analisado. Esses critérios existem para garantir que o benefício chegue a quem realmente faz parte do público previsto pela lei.
De forma geral, têm direito ao abono salarial os trabalhadores que:
- estão cadastrados no PIS/Pasep há pelo menos 5 anos;
- trabalharam com carteira assinada por, no mínimo, 30 dias no ano-base;
- receberam, em média, até 2 salários mínimos por mês no período analisado;
- tiveram os dados corretamente informados pelo empregador na RAIS ou no eSocial.
Essas regras valem tanto para empregados da iniciativa privada quanto para servidores públicos, mas a forma de pagamento muda conforme o vínculo. No caso do PIS, o crédito geralmente é feito pela Caixa Econômica Federal. No caso do Pasep, o pagamento costuma ser administrado pelo Banco do Brasil.
É importante observar que o direito ao benefício depende da informação correta enviada pela empresa ou órgão público. Se houver erro cadastral, atraso no envio de dados ou divergência no CPF, o trabalhador pode ter o pagamento bloqueado temporariamente. Nesses casos, a regularização costuma ser necessária antes da liberação.
Outro ponto relevante é que o valor do abono não é fixo para todos. Ele varia de acordo com a quantidade de meses trabalhados no ano-base. Quem trabalhou os 12 meses pode receber o valor integral; quem trabalhou menos meses recebe proporcionalmente. Isso torna a consulta individual indispensável.
Também vale lembrar que aprendizes contratados em regime especial e outros tipos de vínculo podem ter dúvidas sobre o direito. Em muitos casos, a resposta depende da forma de contratação, da remuneração e do registro oficial. Por isso, a consulta nos canais corretos é sempre o melhor caminho.
Calendário de pagamento para nascidos em abril
Para quem busca informações sobre pagamento PIS/Pasep nascidos em abril, o calendário é um dos pontos mais importantes. Ele define quando o valor será disponibilizado para saque ou crédito em conta, de acordo com as regras do ano vigente. Normalmente, o governo divulga as datas com antecedência para que os trabalhadores possam se organizar.
No caso do PIS, o pagamento costuma seguir o mês de nascimento. Assim, quem nasceu em abril recebe em um período específico dentro do cronograma anual. Já no Pasep, a lógica pode ser diferente, pois o pagamento ao servidor público segue regras próprias, embora a consulta também seja simples.
Abaixo, veja um modelo ilustrativo de como o calendário costuma funcionar para o PIS, com foco em nascidos em abril:
| Mês de nascimento | Período de pagamento | Forma comum de recebimento |
|—|—|—|
| Janeiro | Primeiro bloco do calendário | Crédito em conta ou saque |
| Fevereiro | Segundo bloco do calendário | Crédito em conta ou saque |
| Março | Terceiro bloco do calendário | Crédito em conta ou saque |
| Abril | Quarto bloco do calendário | Crédito em conta ou saque |
| Maio | Quinto bloco do calendário | Crédito em conta ou saque |
Como as datas podem mudar de um ano para outro, é essencial verificar o calendário oficial divulgado pela Caixa, pelo Banco do Brasil ou pelo governo federal. O ideal é acompanhar também as atualizações em canais confiáveis, já que prazos e regras podem ser ajustados por decreto ou portaria.
Para os nascidos em abril, a atenção deve ser redobrada nas semanas próximas ao início do período de pagamento. Muitos trabalhadores deixam a consulta para a última hora e acabam encontrando dificuldade para sacar ou identificar pendências. Consultar antes ajuda a evitar filas e a resolver problemas com antecedência.
Em alguns casos, o valor é depositado automaticamente em conta poupança social digital ou conta bancária já cadastrada. Se isso não acontecer, o saque pode ser feito em agência, caixa eletrônico, lotérica ou outro canal autorizado, conforme a instituição responsável pelo benefício.
Documentos necessários para solicitar
Embora muitas consultas e pagamentos sejam automáticos, é comum que o trabalhador precise apresentar documentos para confirmar identidade, corrigir dados ou liberar o valor em caso de divergência. Por isso, conhecer a documentação básica evita perda de tempo e reduz o risco de ir até uma agência sem preparo.
Os documentos mais comuns para solicitar informações ou saque do abono são:
- documento oficial com foto, como RG ou CNH;
- CPF;
- número de inscrição no PIS/Pasep, se houver;
- carteira de trabalho física ou digital, em alguns atendimentos;
- comprovante de residência, quando solicitado;
- comprovantes de vínculo empregatício, em casos de análise ou regularização.
Se o saque for feito por um terceiro autorizado, podem ser exigidos documentos adicionais, como procuração ou autorização formal. Em situações de herdeiros ou beneficiários legais, a lista de documentos tende a ser maior e pode incluir certidão de óbito, inventário ou comprovação de vínculo familiar, conforme a regra do banco ou órgão pagador.
Quem vai apenas consultar o saldo geralmente precisa de menos documentos, já que muitos canais permitem acesso com CPF, senha cadastrada ou login gov.br. Ainda assim, manter os dados pessoais atualizados é uma medida importante para evitar falhas no acesso ao sistema.
Se houver qualquer divergência entre nome, data de nascimento, CPF ou vínculo trabalhista, o ideal é reunir toda a documentação possível antes de solicitar atendimento. Isso acelera a análise e ajuda a corrigir o problema mais rapidamente.
Como realizar a consulta do saldo
Consultar o saldo do PIS/Pasep é uma etapa simples, mas muito útil. A consulta mostra se há valor disponível, se o pagamento já foi liberado e se existe alguma pendência que esteja impedindo o saque. Para quem nasceu em abril e quer saber se o benefício já caiu, essa verificação é essencial.
Existem várias formas de consulta, e as mais comuns incluem:
- aplicativo Carteira de Trabalho Digital;
- aplicativo Caixa Tem, no caso do PIS;
- site ou aplicativo do Banco do Brasil, no caso do Pasep;
- telefone de atendimento da Caixa ou do BB;
- atendimento presencial em agência, quando necessário;
- portais oficiais do governo com acesso por CPF e senha gov.br.
Ao acessar um aplicativo ou site oficial, o trabalhador normalmente deve informar CPF, senha e alguns dados de validação. Depois disso, o sistema apresenta informações como elegibilidade, valor estimado, situação do pagamento e data de liberação.
É importante usar apenas canais oficiais. Sites de terceiros podem coletar dados pessoais de forma indevida ou passar informações desatualizadas. Quando o tema é benefício trabalhista, segurança digital deve ser prioridade.
Se a consulta não mostrar saldo disponível, isso não significa necessariamente perda do direito. Pode haver atraso de processamento, erro no cadastro do empregador ou necessidade de atualização de dados. Nesse caso, vale repetir a consulta após alguns dias e, se necessário, buscar atendimento oficial.
Também é comum que o valor apareça como “a pagar” antes da data de liberação. Isso indica que o trabalhador está apto, mas ainda não pode sacar. Assim, acompanhar o status ajuda a planejar o uso do dinheiro com calma e sem surpresa.
Desmistificando o pagamento PIS/Pasep
Existem muitos mitos em torno do pagamento PIS/Pasep nascidos em abril e de todo o programa em geral. Um dos mais comuns é achar que qualquer pessoa que trabalhou no ano tem direito ao benefício. Na prática, as regras são mais específicas e exigem análise de cadastro, renda e tempo de trabalho.
Outro mito frequente é acreditar que o valor é igual para todos. Isso não é verdade. O abono é proporcional ao número de meses trabalhados no ano-base, então duas pessoas com situações diferentes podem receber valores bem distintos.
Também é comum ouvir que o benefício “expira imediatamente” se não for sacado no dia do pagamento. Isso não costuma ser correto. Normalmente existe um prazo maior para retirada, e o dinheiro fica disponível por um período definido oficialmente. Ainda assim, deixar para depois pode gerar esquecimentos e problemas de acesso.
Veja alguns pontos que ajudam a separar fatos de boatos:
- o benefício não é automático para todos os trabalhadores;
- o valor depende do tempo trabalhado;
- erros no envio de dados podem impedir o pagamento;
- o saque costuma ter prazo definido, mas não é imediato em todos os casos;
- o canal de pagamento muda conforme PIS ou Pasep.
Outro equívoco comum é imaginar que o nome PIS/Pasep indica apenas um tipo de saque antigo. Embora existam discussões sobre cotas e valores antigos, o termo é usado hoje principalmente para o abono salarial anual. Separar essas duas ideias evita confusão e ajuda o trabalhador a entender o que está consultando.
Também vale destacar que consultar o benefício não gera cobrança, taxa ou tarifa. Qualquer serviço que prometa “liberar pagamento” mediante pagamento antecipado deve ser tratado com desconfiança. Os canais oficiais não cobram para informar saldo ou status do benefício.
Impacto financeiro do PIS/Pasep
O abono salarial tem um impacto financeiro relevante para milhões de brasileiros. Em muitas famílias, o valor recebido faz diferença no orçamento do mês, especialmente em períodos de aumento no custo de vida. Mesmo quando o valor não é alto, ele pode representar alívio imediato em contas básicas.
Para quem nasceu em abril e aguarda o pagamento PIS/Pasep, o benefício pode ser usado para diversas finalidades, como:
- pagar contas atrasadas;
- comprar alimentos;
- reduzir o uso de crédito caro;
- fazer uma reserva de emergência;
- cobrir gastos com transporte;
- ajudar em despesas médicas ou escolares.
Além do efeito prático no dia a dia, o pagamento também pode contribuir para organizar as finanças pessoais. Quando a pessoa sabe a data aproximada de recebimento, fica mais fácil planejar gastos e priorizar necessidades. Isso reduz o risco de usar o valor de forma impulsiva.
Em alguns lares, o benefício não atende a uma pessoa apenas. Ele entra no orçamento familiar como uma ajuda coletiva, especialmente quando há filhos, idosos ou outras despesas essenciais. Nesse cenário, o planejamento é ainda mais importante, pois o dinheiro costuma precisar cobrir várias demandas ao mesmo tempo.
Outro aspecto financeiro importante é que o pagamento do abono não deve ser confundido com renda fixa. Ele é um reforço eventual, e por isso não deve ser usado como base para compromissos de longo prazo. O melhor uso costuma ser em despesas urgentes, quitação de dívidas caras ou formação de reserva.
Dicas para otimizar o uso do benefício
Receber o valor do PIS/Pasep é uma oportunidade para organizar a vida financeira com mais tranquilidade. Mesmo que o montante pareça pequeno, ele pode ser muito útil quando bem aplicado. O segredo está em usar o recurso com prioridade e planejamento.
Algumas dicas práticas incluem:
- Quite dívidas com juros altos primeiro. Cartão de crédito e cheque especial costumam pesar bastante no orçamento.
- Separe parte do valor para emergência. Mesmo uma reserva pequena já ajuda em situações inesperadas.
- Evite gastos por impulso. Comprar sem necessidade pode fazer o benefício desaparecer rápido.
- Use o dinheiro em necessidades reais. Alimentação, contas essenciais e saúde devem vir antes de despesas supérfluas.
- Compare preços antes de comprar. Se o valor for usado em compras, pesquisar pode ampliar o poder de compra.
- Guarde comprovantes. Isso ajuda no controle financeiro e na organização do orçamento.
Outra boa prática é separar o benefício em partes. Por exemplo, uma fração pode ir para pagamento de conta, outra para compras essenciais e outra para reserva. Essa divisão evita que o dinheiro seja consumido de uma vez e melhora a sensação de controle.
Se houver dívida parcelada, vale avaliar se compensa antecipar parcelas com desconto. Em alguns casos, isso reduz custos totais. Se houver risco de faltar dinheiro para despesas básicas, a prioridade deve ser sempre a necessidade mais urgente.
Também é importante evitar empréstimos desnecessários apenas porque o benefício foi liberado. O saque do PIS/Pasep deve aliviar o orçamento, não criar novos compromissos. Usar com consciência faz toda a diferença no resultado final.
O que fazer em caso de problemas?
Nem sempre o pagamento acontece sem dificuldade. Em alguns casos, o trabalhador consulta o sistema e encontra saldo indisponível, erro de cadastro ou ausência de informação. Quando isso acontece, o melhor caminho é agir com calma e seguir etapas simples de verificação.
Se houver problema no pagamento, faça o seguinte:
- confira se os dados pessoais estão corretos;
- verifique se o empregador enviou as informações no prazo;
- consulte novamente os canais oficiais após alguns dias;
- procure a Caixa ou o Banco do Brasil, conforme o caso;
- atualize dados na Carteira de Trabalho Digital e no gov.br;
- reúna documentos que comprovem vínculo e identidade.
Quando o problema está relacionado ao empregador, pode ser necessário cobrar a regularização da RAIS ou do eSocial. Se a falha estiver no cadastro do trabalhador, o atendimento bancário ou em postos oficiais tende a orientar sobre os próximos passos.
Há também casos de benefício não localizado por erro no nome, CPF ou data de nascimento. Nessas situações, uma simples correção cadastral pode resolver. Por isso, vale revisar cuidadosamente todos os dados informados no sistema.
Se o pagamento tiver sido depositado em conta encerrada ou com bloqueio, a instituição pagadora geralmente indica como recuperar o valor. O mais importante é não deixar a situação sem acompanhamento, pois isso pode atrasar o acesso ao benefício.
Em problemas mais complexos, o trabalhador pode precisar de atendimento presencial. Levar toda a documentação ajuda a acelerar o processo e reduz a chance de voltar para casa sem resposta. A organização prévia faz diferença.
Perguntas frequentes sobre o PIS/Pasep
1. Quem nasceu em abril recebe o PIS/Pasep em qual data?
Isso depende do calendário oficial do ano vigente. Em geral, os nascidos em abril recebem em um bloco específico do cronograma do PIS. Para o Pasep, a regra segue a inscrição e o banco responsável.
2. Como saber se tenho direito ao pagamento?
É preciso verificar se você está cadastrado há pelo menos 5 anos, trabalhou ao menos 30 dias no ano-base, recebeu até 2 salários mínimos em média e teve os dados enviados corretamente.
3. Posso consultar pelo celular?
Sim. A consulta pode ser feita em aplicativos oficiais, como Carteira de Trabalho Digital, Caixa Tem ou app do Banco do Brasil, conforme o caso.
4. O valor é o mesmo para todo mundo?
Não. O valor varia conforme a quantidade de meses trabalhados no ano-base. Quem trabalhou mais tempo recebe um valor maior.
5. Se eu não sacar no dia, perco o dinheiro?
Normalmente não. Existe um prazo para saque, definido oficialmente. Ainda assim, é importante não deixar para a última hora.
6. O pagamento cai automaticamente na conta?
Em muitos casos, sim. Mas isso depende do cadastro bancário e das regras do ano. Se não ocorrer, o saque pode ser feito por outros canais autorizados.
7. O que fazer se o sistema não mostrar saldo?
Verifique se os dados estão corretos, espere alguns dias e consulte novamente. Se o problema continuar, procure atendimento oficial.
8. Servidor público recebe pelo mesmo banco do trabalhador privado?
Não necessariamente. O PIS costuma ser pago pela Caixa e o Pasep pelo Banco do Brasil, conforme o vínculo do trabalhador.
9. Posso usar o benefício para quitar dívida?
Sim. Essa é uma das formas mais inteligentes de usar o valor, principalmente quando a dívida tem juros altos.
10. É preciso pagar alguma taxa para receber o benefício?
Não. O acesso ao pagamento e à consulta oficial é gratuito.
11. O benefício pode ser bloqueado?
Sim, em caso de dados incorretos, inconsistências cadastrais ou falha no envio de informações pelo empregador.
12. Posso sacar em qualquer agência?
Isso depende da instituição pagadora e da forma de crédito disponível. Em muitos casos, há canais específicos para saque, como agência, caixa eletrônico, lotérica ou app.
Resumo prático do pagamento PIS/Pasep nascidos em abril
Para quem acompanha o pagamento PIS/Pasep nascidos em abril, os pontos mais importantes são: verificar o direito ao benefício, consultar o calendário oficial, conferir os documentos necessários, acompanhar o saldo pelos canais oficiais e corrigir qualquer pendência cadastral o quanto antes. Com organização, o acesso ao abono fica mais simples e seguro.
O acompanhamento frequente evita surpresas, melhora o planejamento financeiro e ajuda a usar o dinheiro de forma mais estratégica. Em vez de esperar pelo último dia, consultar cedo permite resolver problemas e preparar o melhor destino para o valor recebido.
Especialista com vasta experiência em redação de artigos para sites e blogs, faço parte da equipe do site PaginasEditora.com.br na criação de artigos e conteúdos de benefícios sociais.